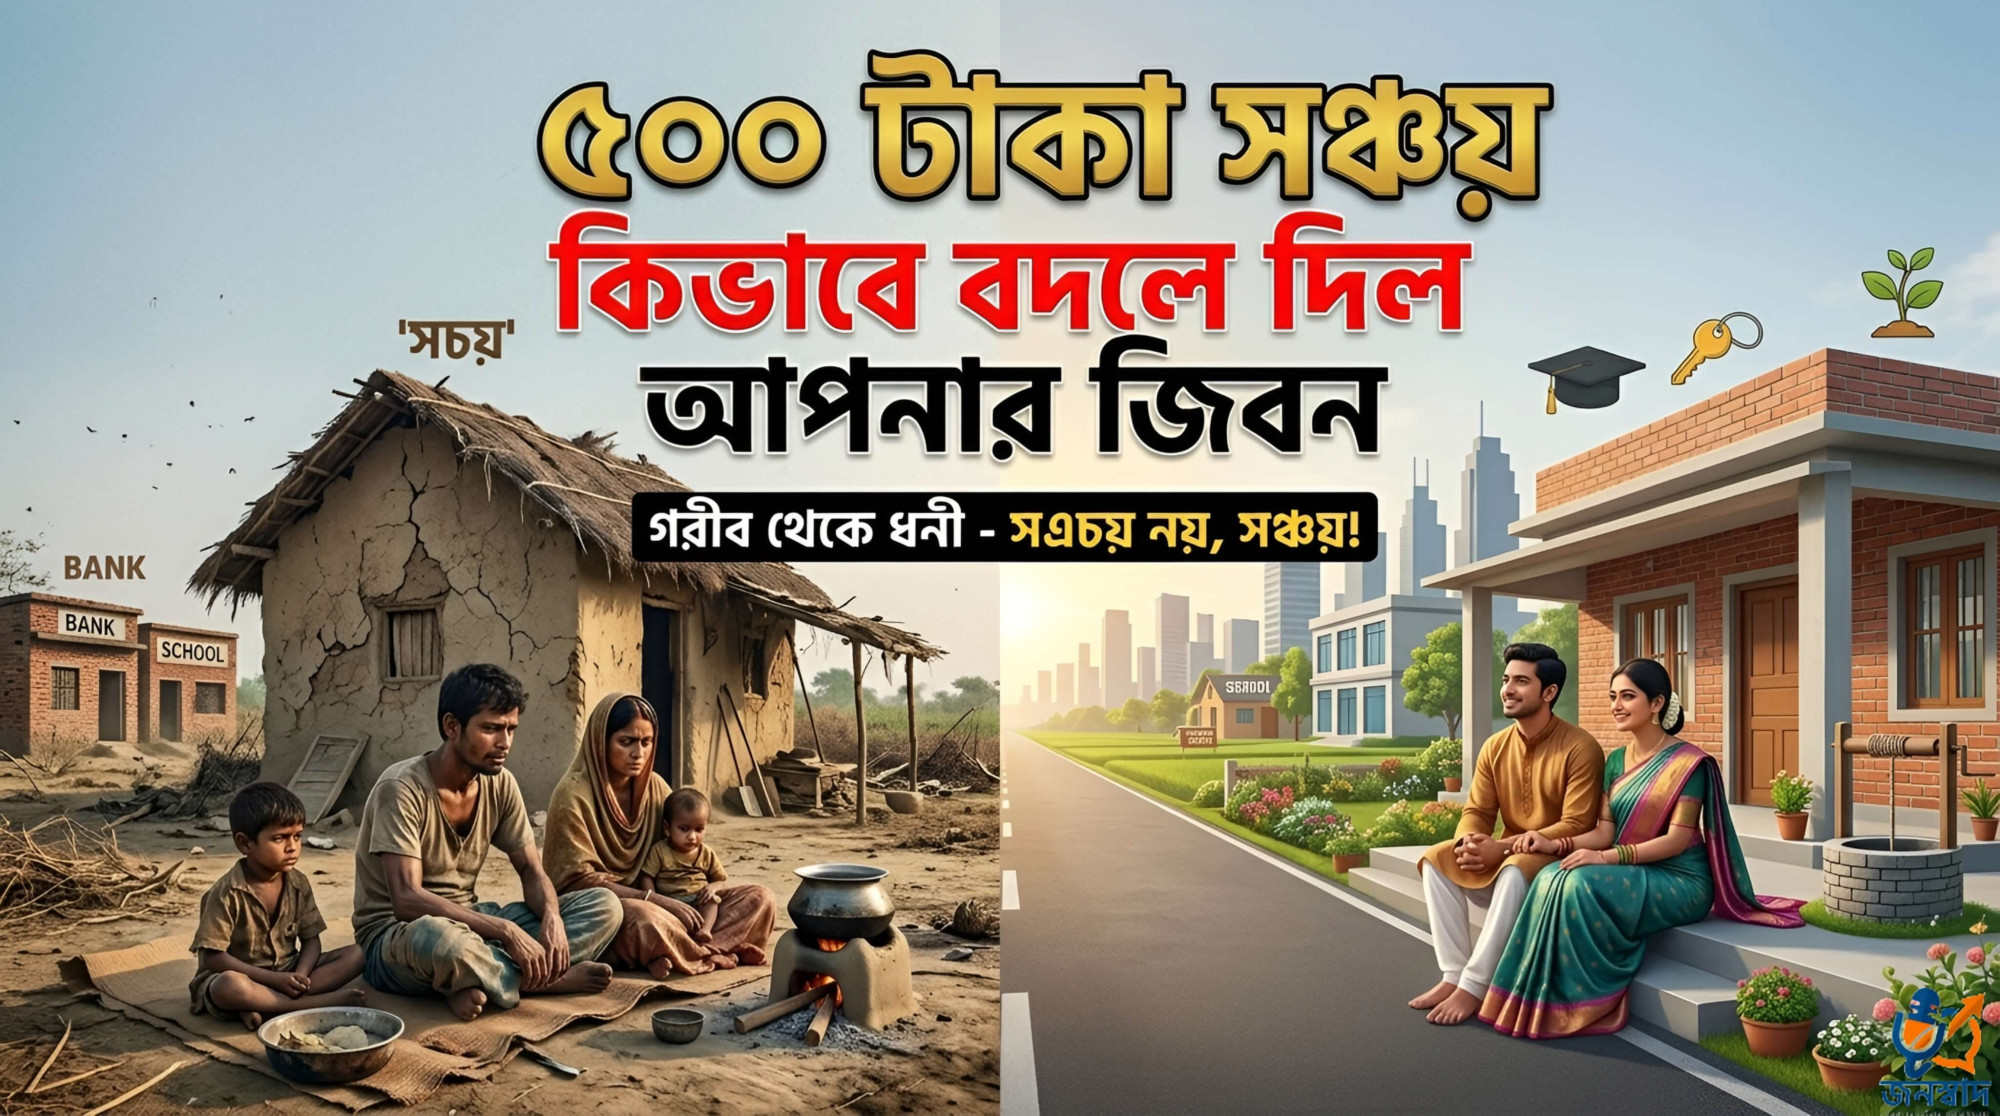
আমার কাছে তো সঞ্চয় করার মতো টাকাই নেই
এই কথাটি বাংলাদেশের লাখ কোটি মানুষের মুখের কথা। মাস শেষে বেতন কোন দিক দিয়ে আসে আর কোন দিক দিয়ে যায় কিছুই খবর থাকেনা।
কিন্তু আপনি কি জানেন — প্রতিদিন মাত্র একটি চায়ের কাপের দাম বাঁচালেই মাসে ৫০০ টাকা জমানো সম্ভব? আর সেই ৫০০ টাকাই ১০ বছর পর আপনার জীবন বদলে দিতে পারে।
আজকের এই লেখাটি তাদের জন্য যারা ভাবেন — "আমি গরিব মানুষ, সঞ্চয় আমার জন্য না।" এই ধারণাটি সম্পূর্ণ ভুল, এবং আজই এটি ভাঙার সময় এসেছে।
---
৫০০ টাকায় আর কি হবে? অনেকেই ভুল কথাটা ভাবেন
বেশিরভাগ মানুষ মনে করেন সঞ্চয় মানে লাখ টাকা ব্যাংকে রাখা। কিন্তু আসল সত্য হলো — সঞ্চয় শুরু হয় অভ্যাস থেকে, পরিমাণ থেকে নয়।
- প্রতি মাসে ৫০০ টাকা যদি আপনি একটি ডিপিএস বা সঞ্চয়পত্রে রাখেন, তাহলে —
- ১ বছরে জমবে: ৬,০০০ টাকা
- ৫ বছরে জমবে: ৩০,০০০ টাকা (সুদ ছাড়া)
- ১০ বছরে জমবে: ৬০,০০০ থেকে ৯০,০০০+ টাকা (সুদসহ)
এখন ভাবুন — যদি মাসে ১,০০০ টাকা রাখতে পারেন, তাহলে ১০ বছরে দেড় লাখের উপরে হয়ে যাবে। এই টাকা দিয়ে সন্তানের পড়াশোনা, বিয়ের খরচ বা ছোট একটি ব্যবসা শুরু করা সম্ভব।
---
কোথায় রাখবেন এই টাকা?
অনেকেই যেটা করে তাদের টাকা তাদের ঘরের মধ্যে রেখে দেই যেটা অনেক বড় একটি ভুল এই ভুল করলে টাকা বাড়ে না বরং আরো খরচ হয়ে যায়।
ডাকঘর সঞ্চয়পত্র (সবচেয়ে নিরাপদ)
বাংলাদেশে সবচেয়ে নিরাপদ বিনিয়োগ হলো সরকারি সঞ্চয়পত্র। এখানে সুদের হার ১১ থেকে ১২ শতাংশ পর্যন্ত হতে পারে। যেকোনো ডাকঘর বা ব্যাংক থেকে কেনা যায়। জাতীয় পরিচয়পত্র থাকলেই হয়।
ব্যাংক ডিপিএস (প্রতি মাসে স্বয়ংক্রিয় সঞ্চয়)
ডিপিএস মানে ডিপোজিট পেনশন স্কিম। প্রতি মাসে নির্দিষ্ট তারিখে নির্দিষ্ট পরিমাণ টাকা কেটে জমা হয়। এতে নিজের হাতে রাখতে হয় না, খরচ হওয়ার সুযোগ নেই। যেকোনো সরকারি বা বেসরকারি ব্যাংকে মাত্র ৫০০ টাকা থেকে ডিপিএস খোলা যায়।
বিকাশ বা নগদ সেভিংস (সহজ পদ্ধতি)
যাদের ব্যাংক অ্যাকাউন্ট নেই তারা বিকাশ বা নগদের সেভিংস অপশন ব্যবহার করতে পারেন। এখানেও সুদ পাওয়া যায় এবং যেকোনো সময় টাকা তোলা যায়।
মিউচুয়াল ফান্ড (একটু বেশি লাভের জন্য)
যারা একটু বেশি ঝুঁকি নিতে পারেন তাদের জন্য মিউচুয়াল ফান্ড ভালো বিকল্প। এখানে বার্ষিক রিটার্ন ১৫ থেকে ২০ শতাংশ পর্যন্ত হতে পারে। তবে বাজারের উপর নির্ভরশীল বলে একটু ঝুঁকি আছে।
---
- কেন বেশিরভাগ মানুষ সঞ্চয় করতে পারেন না?
গবেষণায় দেখা গিয়েছে সঞ্জয় না করার প্রধান কারণ দরিদ্রতা নয় বরং মানসিকতা র্অথাত অভ্যাসের অভাব। আমরা সাধারণত আগে খরচ করি, তারপর যা বাঁচে সেটা জমাই। কিন্তু বিশেষজ্ঞরা বলছেন — এই নিয়মটি উল্টো করতে হবে।
সঠিক নিয়ম যেটা সেটা হচ্ছে আগে সঞ্চয় করে তারপর বাকি টাকা খরচের জন্য ব্যবহার করা যা ভালো একটি দিক।
বেতন পেলে প্রথমেই ৫০০ বা ১,০০০ টাকা আলাদা করে রাখুন। বাকি টাকা দিয়ে সংসার চালান। দেখবেন একটু কষ্ট হলেও ঠিকই চলে যায়।
- আরেকটি বড় কারণ হলো — মানুষ ভবিষ্যৎ না ভেবে বর্তমানে বেশি খরচ করেন। চা, সিগারেট, অতিরিক্ত মোবাইল ডেটা, অপ্রয়োজনীয় কেনাকাটা — এগুলো মাস শেষে হিসাব করলে দেখবেন হাজার টাকার উপরে চলে যায়।
---
সঞ্চয় শুরু করার ৫টি সহজ কৌশল
- প্রথমত, ৫০-৩০-২০ নিয়ম মেনে চলুন। আয়ের ৫০ ভাগ প্রয়োজনীয় খরচে, ৩০ ভাগ ইচ্ছামতো খরচে এবং ২০ ভাগ সঞ্চয়ে রাখুন। মাসে ১০,০০০ টাকা আয় করলে ২,০০০ টাকা অবশ্যই জমান।
- দ্বিতীয়ত, খরচের হিসাব রাখুন। প্রতিদিন কোথায় কত খরচ হচ্ছে লিখে রাখুন। সপ্তাহ শেষে দেখবেন অনেক অপ্রয়োজনীয় খরচ ধরা পড়বে। মোবাইলে যেকোনো ফ্রি বাজেট অ্যাপ ব্যবহার করতে পারেন।
- তৃতীয়ত, ছোট লক্ষ্য ঠিক করুন। "১০ বছরে লাখপতি হবো" এই লক্ষ্য মাথায় রাখলে মনে হবে অনেক দূরের পথ। বরং লক্ষ্য রাখুন — "এই মাসে ৫০০ টাকা জমাবো।" ছোট ছোট সাফল্য আপনাকে এগিয়ে নিয়ে যাবে।
- চতুর্থত, বিশেষ খরচের জন্য আলাদা ফান্ড রাখুন। ঈদ, বিয়ে, অসুখ — এই খরচগুলো হঠাৎ আসে এবং মানুষকে ঋণগ্রস্ত করে দেয়। প্রতি মাসে আলাদা একটি জরুরি ফান্ড তৈরি করুন।
- পঞ্চমত, ঋণ এড়িয়ে চলুন। মোবাইল কিনতে, টিভি কিনতে ঋণ নেওয়া এখন সহজ হয়ে গেছে। কিন্তু ঋণের সুদ আপনার সঞ্চয়কে শেষ করে দেয়। যতটা সম্ভব ঋণ এড়িয়ে চলুন।
---
একটি সত্যিকারের উদাহর।
রাজশাহীর রিকশাচালক আব্দুল করিম প্রতিদিন মাত্র ২০ টাকা করে ডাকঘরে জমাতেন। মাসে ৬০০ টাকা। ১৫ বছর পর সেই টাকায় তিনি একটি ছোট মুদি দোকান দিয়েছেন। আজ তার আয় তিনগুণ। তিনি বলেন — "আমি ভাবতাম ২০ টাকায় কী হয়। কিন্তু প্রতিদিনের ২০ টাকাই আমার জীবন বদলে দিয়েছে।"
---
আজই শুরু করুন, দেরি নেই
সঞ্চয়ের সবচেয়ে বড় শত্রু হলো "কাল থেকে শুরু করবো" ভাবা। আজ যদি ৩০ বছর বয়সে শুরু করেন, ৪০ বছরে একটি মজবুত আর্থিক ভিত্তি পাবেন। কিন্তু যদি ৪০ বছরে শুরু করেন, সেই সুযোগ আর থাকবে না।
টাকা কম থাকলেও শুরু করুন। ৫০০ টাকা না পারলে ২০০ টাকা দিয়ে শুরু করুন। গুরুত্বপূর্ণ হলো অভ্যাস তৈরি করা। একবার অভ্যাস হয়ে গেলে পরিমাণ বাড়ানো সহজ হয়ে যায়।
মনে রাখবেন — ধনী মানুষ বেশি উপার্জন করেন না, তারা বেশি সঞ্চয় করেন।
---
- আজকের কাজ: এই লেখাটি পড়ার পর এখনই আপনার নিকটস্থ ডাকঘর বা ব্যাংকে গিয়ে একটি সঞ্চয় অ্যাকাউন্ট খুলুন। প্রথম কিস্তি দিন। আপনার ভবিষ্যৎ আজকের এই ছোট্ট পদক্ষেপের উপর নির্ভর করছে।
- এই লেখাটি আপনার পরিচিত কাউকে পাঠান যে আর্থিক সংকটে আছেন। একটি শেয়ার হয়তো তার জীবন বদলে দিতে পারে।
মন্তব্য
0